No existe una respuesta idéntica para todos. Antes de mover el capital conviene determinar por qué se ha acumulado, cuándo podría necesitarse y cuánto riesgo resulta aceptable.
No todo el dinero parado está realmente disponible
Una cuenta corriente puede contener dinero reservado mentalmente para diferentes objetivos. Una reforma futura, un coche, impuestos o un periodo con menos ingresos pueden explicar por qué el saldo es elevado.
Antes de invertir es útil convertir esas intenciones en cifras. Así se puede distinguir entre el dinero necesario durante los próximos años y aquel que realmente carece de un destino cercano. Esta separación evita que una inversión tenga que venderse simplemente porque apareció un gasto que en realidad ya podía preverse.
Una reserva de emergencia sigue teniendo sentido
Mantener liquidez no significa necesariamente estar gestionando mal el patrimonio. Una reserva cumple una función que las inversiones volátiles no pueden garantizar.
Su tamaño depende de los gastos mensuales y de la estabilidad de los ingresos. Los autónomos o las familias con ingresos variables pueden necesitar un margen mayor.
Una vez cubierta esa necesidad, el resto del capital puede analizarse desde una perspectiva diferente.
El tiempo cambia las posibilidades
El horizonte temporal es uno de los factores más importantes. Una cantidad que no se necesitará durante muchos años puede tolerar fluctuaciones que serían incómodas para un objetivo previsto el próximo verano.
Eso no significa que el largo plazo garantice ganancias. Significa que existe más margen para atravesar periodos de caída sin necesitar el dinero inmediatamente. Por eso conviene empezar por el objetivo y después estudiar el instrumento, no al revés.
Diversificar evita depender de una sola decisión
Una persona que decide empezar a invertir después de años ahorrando puede sentir la tentación de trasladar una gran parte del capital de una sola vez hacia aquello que parece más atractivo.
Una aproximación gradual permite reducir esa presión. También ayuda a aprender cómo funciona cada categoría antes de aumentar la exposición.
Acciones, renta fija, inmuebles y activos digitales tienen características distintas. La distribución adecuada depende de la situación personal y no simplemente de cuál haya tenido mejores resultados recientemente.
Las criptomonedas no sustituyen a la liquidez
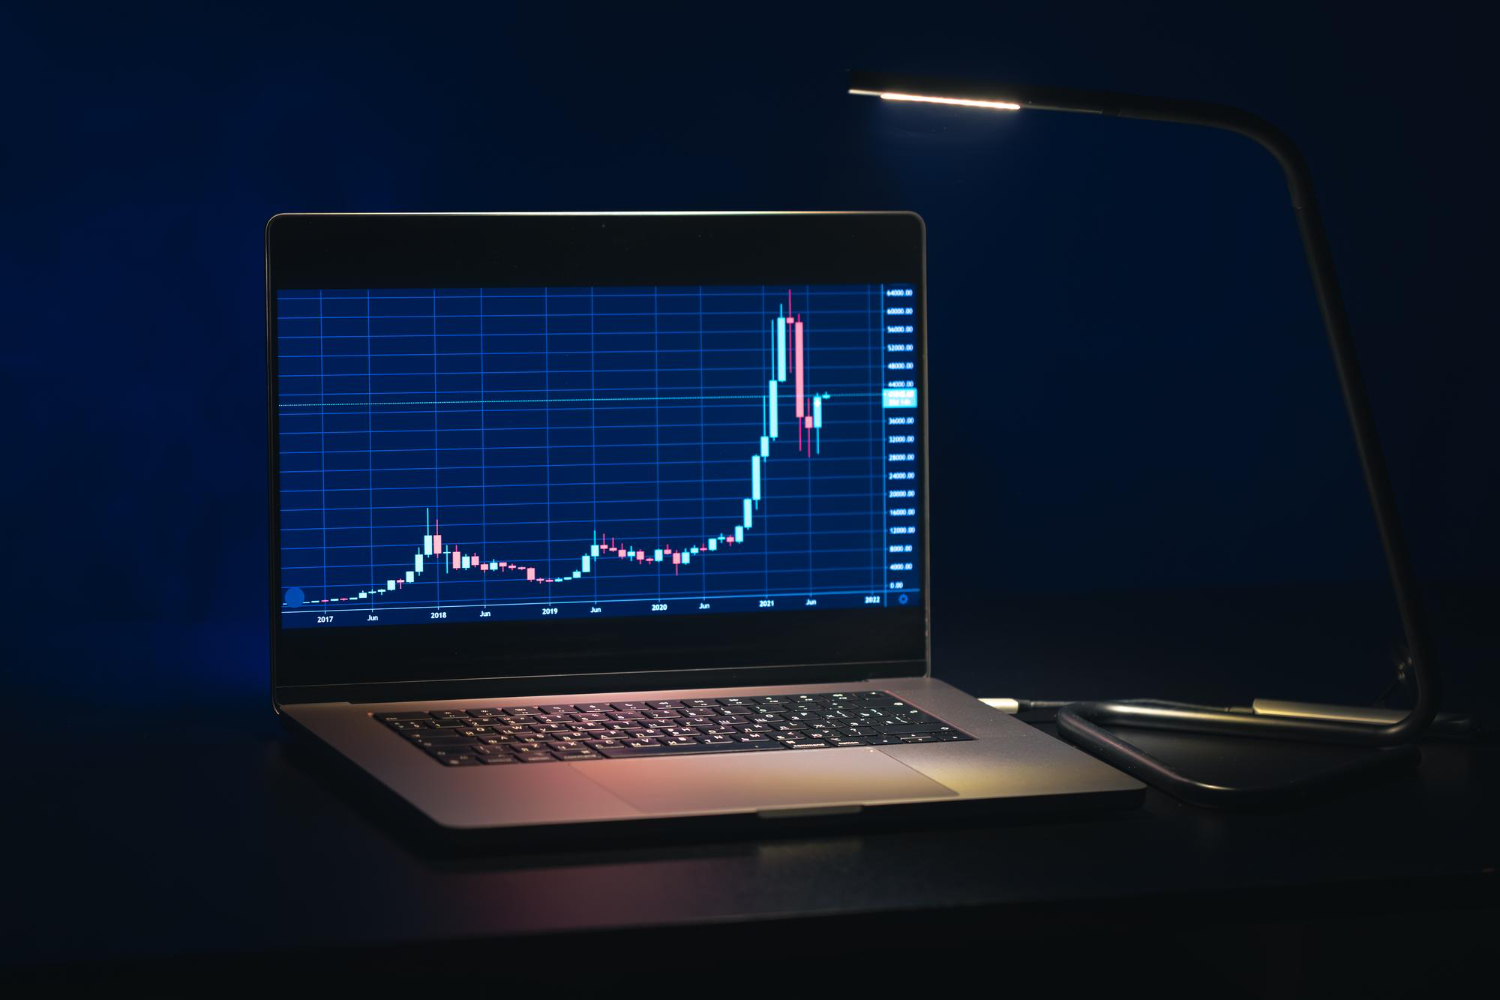
La accesibilidad de los activos digitales puede hacerlos parecer una alternativa directa al dinero que permanece en una cuenta. Sin embargo, la volatilidad cambia completamente su función.
Una criptomoneda puede sufrir variaciones significativas en periodos cortos. Por eso, el capital que podría necesitarse pronto debería permanecer separado.
Una posible inversión en activos digitales tiene más sentido como parte de una estrategia consciente del riesgo que como sustituto de un fondo de emergencia.
Comparar plataformas antes de actuar
Cuando alguien lleva años sin invertir, la facilidad de uso puede convertirse en un criterio importante. Aun así, no debería ser el único. Las comisiones, las condiciones para comprar y vender y los procesos de depósito y retirada también merecen atención. Realizar estas comprobaciones antes de transferir dinero permite tomar la decisión con más calma.
Un ahorro acumulado durante años no necesita encontrar un nuevo destino de la noche a la mañana. Primero puede dividirse entre reserva, proyectos próximos y capital de largo plazo. Solamente esta última parte debería estudiarse para inversiones cuyo valor pueda fluctuar. Quien quiera explorar las criptomonedas dentro de esa categoría puede comparar Finst.com con otras plataformas y valorar sus condiciones antes de decidir cuánto capital, si alguno, desea exponer.





Tienes que estar registrado para comentar Acceder