Síguenos

Empresas

Qué hacer con un ahorro que lleva años parado en la cuenta corriente

Publicado

en

Qué hacer con un ahorro que lleva años parado en la cuenta corriente
Ahorrar durante años puede proporcionar una sensación importante de tranquilidad. Sin embargo, cuando el saldo supera ampliamente la cantidad necesaria para los gastos habituales y los imprevistos, aparece una nueva pregunta: ¿debería permanecer todo ese dinero en la cuenta o podría una parte cumplir otra función?

No existe una respuesta idéntica para todos. Antes de mover el capital conviene determinar por qué se ha acumulado, cuándo podría necesitarse y cuánto riesgo resulta aceptable.

No todo el dinero parado está realmente disponible

Una cuenta corriente puede contener dinero reservado mentalmente para diferentes objetivos. Una reforma futura, un coche, impuestos o un periodo con menos ingresos pueden explicar por qué el saldo es elevado.

Antes de invertir es útil convertir esas intenciones en cifras. Así se puede distinguir entre el dinero necesario durante los próximos años y aquel que realmente carece de un destino cercano. Esta separación evita que una inversión tenga que venderse simplemente porque apareció un gasto que en realidad ya podía preverse.

Una reserva de emergencia sigue teniendo sentido

Mantener liquidez no significa necesariamente estar gestionando mal el patrimonio. Una reserva cumple una función que las inversiones volátiles no pueden garantizar.

Su tamaño depende de los gastos mensuales y de la estabilidad de los ingresos. Los autónomos o las familias con ingresos variables pueden necesitar un margen mayor.

Una vez cubierta esa necesidad, el resto del capital puede analizarse desde una perspectiva diferente.

El tiempo cambia las posibilidades

El horizonte temporal es uno de los factores más importantes. Una cantidad que no se necesitará durante muchos años puede tolerar fluctuaciones que serían incómodas para un objetivo previsto el próximo verano.

Eso no significa que el largo plazo garantice ganancias. Significa que existe más margen para atravesar periodos de caída sin necesitar el dinero inmediatamente. Por eso conviene empezar por el objetivo y después estudiar el instrumento, no al revés.

Diversificar evita depender de una sola decisión

Una persona que decide empezar a invertir después de años ahorrando puede sentir la tentación de trasladar una gran parte del capital de una sola vez hacia aquello que parece más atractivo.

Una aproximación gradual permite reducir esa presión. También ayuda a aprender cómo funciona cada categoría antes de aumentar la exposición.

Acciones, renta fija, inmuebles y activos digitales tienen características distintas. La distribución adecuada depende de la situación personal y no simplemente de cuál haya tenido mejores resultados recientemente.

Las criptomonedas no sustituyen a la liquidez

La accesibilidad de los activos digitales puede hacerlos parecer una alternativa directa al dinero que permanece en una cuenta. Sin embargo, la volatilidad cambia completamente su función.

Una criptomoneda puede sufrir variaciones significativas en periodos cortos. Por eso, el capital que podría necesitarse pronto debería permanecer separado.

Una posible inversión en activos digitales tiene más sentido como parte de una estrategia consciente del riesgo que como sustituto de un fondo de emergencia.

Comparar plataformas antes de actuar

Cuando alguien lleva años sin invertir, la facilidad de uso puede convertirse en un criterio importante. Aun así, no debería ser el único. Las comisiones, las condiciones para comprar y vender y los procesos de depósito y retirada también merecen atención. Realizar estas comprobaciones antes de transferir dinero permite tomar la decisión con más calma.

Un ahorro acumulado durante años no necesita encontrar un nuevo destino de la noche a la mañana. Primero puede dividirse entre reserva, proyectos próximos y capital de largo plazo. Solamente esta última parte debería estudiarse para inversiones cuyo valor pueda fluctuar. Quien quiera explorar las criptomonedas dentro de esa categoría puede comparar Finst.com con otras plataformas y valorar sus condiciones antes de decidir cuánto capital, si alguno, desea exponer.
Advertisement
Click para comentar

Tienes que estar registrado para comentar Acceder

Deja un comentario

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

Empresas

Cajas fuertes para el hogar: qué tener en cuenta antes de elegir una

Publicado

en

Cajas fuertes para el hogar: qué tener en cuenta antes de elegir una
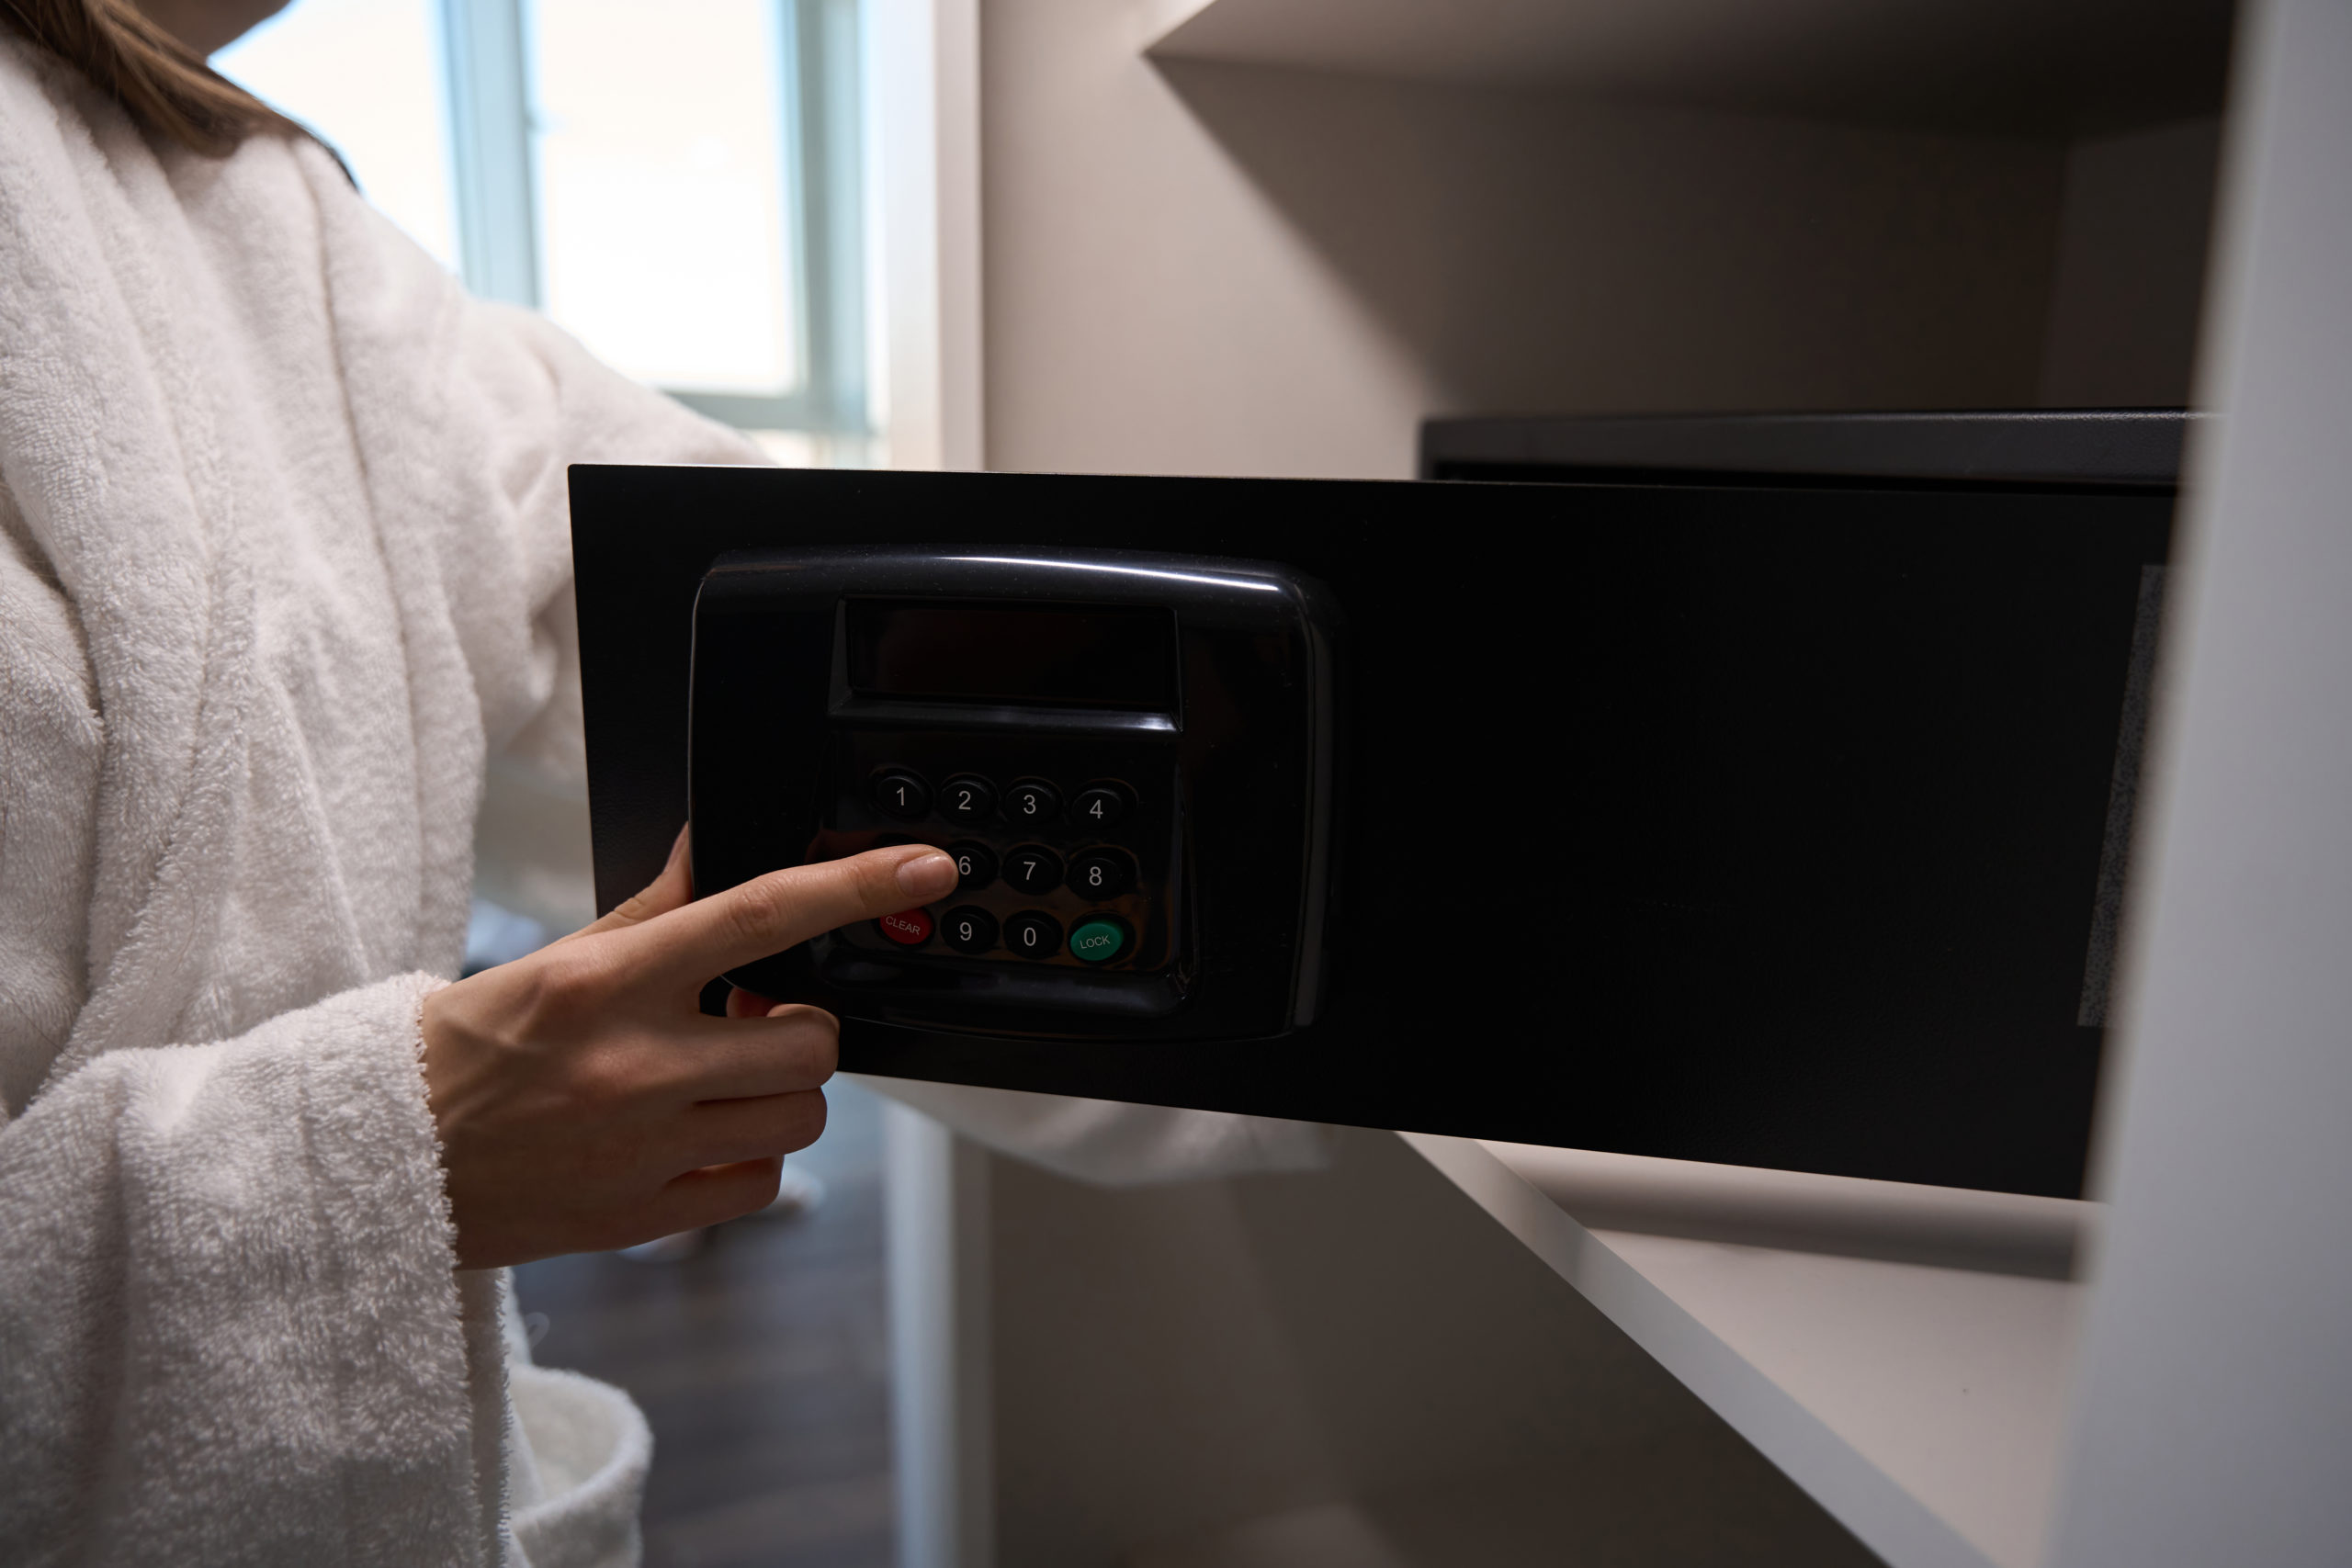
Si además de los documentos habituales y los objetos de valor que podamos tener en casa, también solemos guardar dinero, disponer de un lugar poco visible puede quedarse corto. Una caja fuerte nos da una protección adicional para mantenerlos a salvo ante posibles robos u otros imprevistos.

Cajas fuertes para proteger objetos de valor en casa

Las cajas fuertes para el hogar están pensadas para dificultar el acceso a los objetos que queremos mantener protegidos, ya tengan un valor económico o sentimental. Existen modelos de distintos tamaños, con diferentes sistemas de apertura y niveles de protección.

Por ejemplo, si solo se quiere guardar documentación, joyas, dinero en efectivo o dispositivos de pequeño tamaño, comprar cajas fuertes pequeñas puede ser suficiente. Sin embargo, si se quiere proteger objetos de mayor tamaño, habrá que buscar un modelo que tenga las dimensiones adecuadas.

En la actualidad, también ha cambiado la forma de instalar estas cajas. Algunas pueden colocarse dentro de armarios o muebles, y otras se fijan a la pared o al suelo. La ubicación debe facilitar el acceso, pero también dificultar que alguien pueda llevárselas de la vivienda.

Qué tener en cuenta al elegir una caja fuerte

Si estás valorando la opción de comprar una caja fuerte, estos son los aspectos que debes tener en cuenta antes de escoger un modelo concreto.

  • Tamaño y capacidad. Hay que calcular cuánto espacio necesitamos para los objetos que queremos guardar y dejar algo de margen para el futuro. Si la caja es demasiado pequeña, se puede quedar corta con el tiempo.
  • Sistema de apertura. Hay modelos con llave, combinación electrónica o sistemas biométricos. La elección depende de las preferencias de uso y de cuántas personas vayan a utilizarla.
  • Sistema de fijación. Las cajas fuertes que se anclan a la pared o al suelo no se pueden retirar con la misma facilidad que las móviles. Antes de comprarlas, verifica cómo será la instalación y si es compatible con tu espacio disponible.
  • Nivel de protección. Cada caja tiene su propio grado de resistencia. Consulta las características técnicas y las certificaciones de cada modelo.
  • Lugar de instalación. Debe ser un espacio al que podamos acceder fácilmente pero que no quede a la vista de visitas o personas ajenas a la vivienda. También hay que comprobar que el lugar elegido pueda soportar el peso de la caja.
  • Uso previsto. No necesitaremos las mismas características para guardar documentos que para almacenar joyas, dinero u otros objetos. También conviene pensar con qué frecuencia se abrirá.

Antes de escoger una caja fuerte, valora qué deseas proteger, cuánto espacio necesitas y dónde la instalarás. Así será más fácil encontrar un modelo que encaje con el uso que realmente vas a darle.

Continuar leyendo
OFFICIAL PRESS
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.