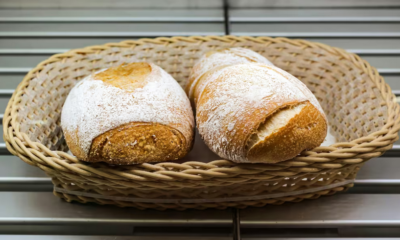
Este lunes, 1 de julio, ha entrado en vigor la conocida como ‘Ley del pan’. Un real decreto que entra en vigor para regular la información que aparece en la etiqueta. Y es que desde este momento no podrá etiquetarse pan como integral si no contiene 100% de harina integral, como pan de leña si no se ha horneado en un horno de leña o como pan artesano si no ha sido elaborado en mayor medida por factor humano que mecánico.
Según esta normativa, el pan etiquetado como pan de cereales deberá llevar al menos un 30% de cereales y, además, todos ellos deben contener menos sal. Un máximo de 1,3 gramos por cada 100 gramos de pan.
Los panes de ‘masa madre’ deberán contener un 5% de dicha masa para poder indicarlo en el etiquetado. Tanto el pan integral, como el de masa madre y el de centeno pasan a ser considerados como ‘pan común’ por lo que tendrán un IVA superreducido, pasando de estar gravados con un 10% al 4%.
La nueva ley, además de ‘endurecer’ los criterios del etiquetado, y de reducir el IVA, también concreta la producción artesana del pan, donde debe primar el factor humano frente al mecánico, y los requisitos que se tienen que cumplir para poder incorporar esta mención en la etiqueta de los productos.
ASPECTOS RELEVANTES DE LA NUEVA LEY DEL PAN
Se modifica la definición de «pan común», posibilitando la aplicación del tipo superreducido del IVA (4%) a diferentes tipos de panes que hasta la entrada en vigor de la norma sólo les resultaba de aplicación el tipo reducido (10%).
Regula el término «integral», de forma que sólo va a poder incluir tal denominación aquel pan que esté elaborado con harina exclusivamente integral. Dicho término puede ser sustituido por «de grano entero».
En caso de que la harina usada en la elaboración no sea exclusivamente integral podrá hacerse uso de la siguiente denominación: «elaborado con harina integral X%», debiéndose especificar el porcentaje de harina integral usada. Se puede usar en estos casos el término «integral» seguido del porcentaje de la harina empleada, siempre que se use el mismo tamaño, grosor, color y fuente.
Se incluye el concepto de «masa madre», estableciendo los requisitos que han de cumplirse para que el etiquetado pueda incluir la mención «elaborado con masa madre» (ha de contener una proporción de masa madre igual o superior al 5% del peso total de la harina final y cumplir con ciertas condiciones de pH durante la elaboración).
Se regula la denominación de pan «multicereal», siendo aquel que se elabora con tres o más harinas diferentes, de las cuales dos al menos han de proceder de cereales. El porcentaje de cada una de las tres harinas mayoritarias habrá de estar en una proporción mínima del 10% y las harinas procedentes de cereales no podrán suponer menos del 30% sobre el total de la mezcla de harinas.
Se posibilita hacer uso de la mención «pan de leña» o «pan de horno de leña» siempre y cuando se haya cocido el pan íntegramente en un horno que utilice la leña como combustible.
Se regulan las condiciones que han de cumplirse para que se considere al pan como de «elaboración artesana»:
– En el proceso de elaboración ha de primar el factor humano sobre el mecánico. La legislación no define con mayor precisión el presente requisito, por lo que puede interpretarse que en un proceso de elaboración en el que el factor humano represente un 50,1% del total se entienda superado el mismo a los efectos de publicitarse como «de elaboración artesana».
– Se ha de realizar una fermentación en bloque de la masa, salvo en las masas refinadas con cilindros.
– La producción no se efectuará en grandes series, debiéndose realizar el formado de las piezas, total o parcialmente, de manera manual para que se obtenga un resultado final individualizado. Existe una indefinición en cuanto al formado de piezas «parcialmente» de manera manual, no ahondando la normativa en dicho concepto.
– La elaboración se tiene que llevar a cabo bajo la dirección de un maestro panadero o asimilado, o artesano con experiencia o conocimientos demostrables. FACUA critica que el Real Decreto no define qué es un maestro panadero, ni el tipo de experiencia o conocimiento que un artesano ha de demostrar para poder cumplir con el presente requisito.
Se establece que el pan común sólo podrá venderse en las 24 horas tras su cocción, pudiendo autorizarse excepcionalmente la venta transcurrido dicho plazo siempre que tal producto se almacene en estanterías diferentes a las del pan común y se indique claramente que su cocción se realizó hace más de 24 horas.
Se incorpora una nueva obligación informativa para la venta del pan sin envasar, debiéndose indicar en el cartel o etiqueta el peso de la pieza. Se impone una limitación al máximo de sal permitida en el pan común de 1,31 gramos por 100 gramos de pan. No obstante, esta limitación entrará en vigor a partir del 1 de abril del 2022, es decir, casi tres años después de la publicación de la norma.




Tienes que estar registrado para comentar Acceder