Síguenos

PORTADA OFFICIAL PRESS

El Tribunal Constitucional confirma que la Ley de Eutanasia no infringe el «derecho a la vida»

Publicado

en

tribunal ley eutanasia
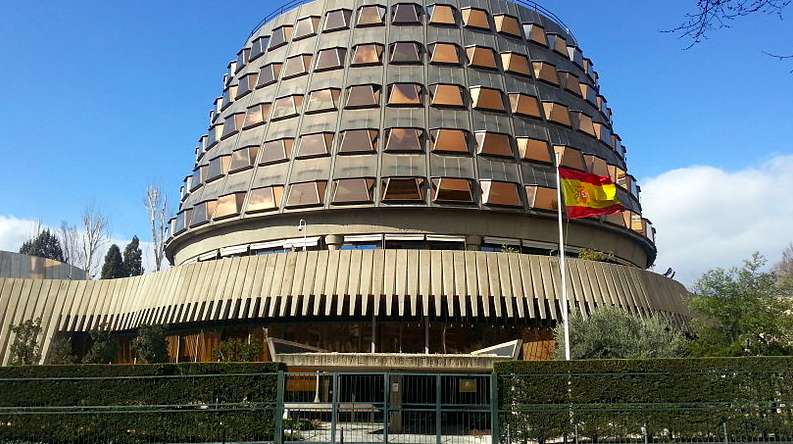
Vista frontal del Tribunal Constitucional de España. Imagen de archivo

El Tribunal Constitucional avaló en la tarde de este miércoles la Ley de Eutanasia. La ley de eutanasia está en vigor desde junio del año 2021. Tras su aprobación, Vox presentó un recurso al constitucional que ha sido rechazado.

El Constitucional avala la Ley de Eutanasia por mayoría

El Pleno de Corte de Garantías rechazó el recurso con nueve votos a favor y dos en contra. Los votos en contra pertenecen a los magistrados conservadores Enrique Arnaldo y Concepción Espejel. Los otros magistrados conservadores votaron, al igual que los progresistas, a favor de la ley.

El Constitucional ha avalado la ley en su totalidad, sin cuestionar ningún artículo. Esta decisión confirma la constitucionalidad de la norma. El borrador de la sentencia, redactado por el magistrado Ramón Sáez, destacaba que la ley «garantiza el derecho a la autodeterminación de la persona sin dejar desprotegida la vida». Señalaba además que el Estado «no puede eludir su responsabilidad».

¿Qué decía el recurso sobre la eutanasia rechazado por el Constitucional?

El recurso presentado por Voz defendía que la norma era anticonstitucional por no respetar el «derecho a la vida». El recurso de la ultraderecha parte de que el derecho a la vida sea «fundamental, absoluto e indisponible». Es decir, que el Estado debe protegerlo incluso contra la voluntad de la persona titular de ese derecho.

No fue el único recurso. El Partido Popular también presentó uno defendiendo que la ley no permite asegurar que la decisión se haya tomado de manera libre y con total comprensión.  Alegan que la ley genera indefensión jurídica.

La Ley de Eutanasia no infringe el derecho a la vida

Ahora el Tribunal Constitucional ha aclarado que la ley no incumple la constitución. Saez ha explicado en el borrador de la sentencia, recogido en múltiples medios, que «La tesis absolutizadora de la vida, y su necesario corolario de una obligación de mantenerse vivo, no es compatible con la Constitución».

La Constitución recoge el derecho fundamental de integridad física y moral. El artículo 15 reconoce el derecho de autodeterminación para que las personas puedan «decidir el modo y el momento de su muerte». El borrador menciona también el principio de dignidad humana y libre desarrollo de la personalidad (artículo 10.1). Indica que el error radica en que el derecho a la vida no puede analizarse «aisladamente» sino que debe atenderse al contexto histórico y a otros principios y derechos recogidos en la Constitución.

Respecto a la responsabilidad del Estado recoge que la Constitución no concibe el derecho a la vida y la protección de la misma «desconectada de la voluntad de su titular» y, por tanto, el ejercicio de ese derecho no puede ser «indiferente a sus decisiones sobre cómo y cuándo morir».

¿Qué dice la ley de eutanasia?

La Ley de Eutanasia vigente en España permite la solicitud de eutanasia a personas mayores de edad y con plena capacidad de obrar que cumplan una serie de condiciones. La persona debe presentar una petición autónoma, consciente e informada y ser de nacionalidad española o acreditar 12 meses de residencia en España. Se atenderá la petición en los casos en que las personas sufran «una enfermedad grave e incurable» o un «padecimiento grave, crónico e imposibilitante» que afecten a su autonomía o le genere un «sufrimiento físico o psíquico constante e intolerable».

El proceso para solicitar la eutanasia

La petición debe realizarse en dos ocasiones, con al menos 15 días entre ellas. El período se alargará un mínimo de 51 días. Tras la primera solicitud, el médico responsable de la persona le expondrá el diagnóstico y las posibilidades terapéuticas y de cuidados paliativos que posee. Después se realizará la segunda petición para reafirmar la voluntad de seguir adelante con el proceso. Un segundo médico debe certificar entonces que los requisitos se cumplen y redaactar el informe. El solicitante podrá recurrir en caso de que el informe sea negativo.

El recurso presentado por el Partido Popular a la Ley de Eutanasia

El Tribunal Constitucional no ha resuelto el recurso presentado por el PP. Sin embargo, la resolución al recurso de Vox permite suponer que será también rechazado.

Advertisement
Click para comentar

Tienes que estar registrado para comentar Acceder

Deja un comentario

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

PORTADA OFFICIAL PRESS

Los mayores de 65 años pueden donar su vivienda a sus hijos sin pagar IRPF, pero Hacienda advierte de un impuesto

Publicado

en

avales jóvenes vivienda Consell

La ley permite transmitir la vivienda habitual mediante una donación sin tributar por la ganancia patrimonial en el IRPF cuando el propietario supera los 65 años. Sin embargo, los hijos que reciben el inmueble sí deben hacer frente al Impuesto sobre Sucesiones y Donaciones y pueden tener otros gastos.

Los mayores de 65 años pueden donar su vivienda habitual a sus hijos sin tener que pagar IRPF por la ganancia patrimonial que genere la operación. Se trata de una ventaja fiscal contemplada en la legislación española que puede facilitar la transmisión de inmuebles dentro de una familia, especialmente en un momento en el que el acceso a la vivienda continúa siendo uno de los principales problemas para los jóvenes.

Sin embargo, esta posibilidad tiene una advertencia importante: que el progenitor esté exento de pagar IRPF no significa que la donación esté libre de impuestos. El hijo que recibe la vivienda debe liquidar el Impuesto sobre Sucesiones y Donaciones (ISD), además de tener en cuenta otros posibles gastos derivados de la operación.

La exención está recogida en el artículo 33.4.b de la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (IRPF), que establece que están exentas las ganancias patrimoniales derivadas de la transmisión de la vivienda habitual por personas mayores de 65 años. El beneficio también se aplica a personas en situación de dependencia severa o gran dependencia.

La donación de una vivienda a los hijos también puede estar exenta de IRPF

Aunque la normativa habla de transmisión de la vivienda habitual, la exención no se limita exclusivamente a las compraventas. También puede aplicarse cuando el propietario decide donar el inmueble a sus hijos.

Así lo confirmó la Dirección General de Tributos en su consulta vinculante V2102-24, de 27 de septiembre de 2024, en la que analizó el caso de una persona mayor de 65 años que pretendía donar su vivienda a su hija.

Hacienda determinó que la donación del inmueble genera, con carácter general, una ganancia o pérdida patrimonial para el propietario. No obstante, si se cumplen los requisitos legales para considerar el inmueble como vivienda habitual y el donante tiene más de 65 años, puede aplicarse la exención del IRPF.

Esto significa que el progenitor no tendrá que tributar por la diferencia entre el valor de adquisición de la vivienda y el valor correspondiente a la transmisión, siempre que la operación cumpla las condiciones establecidas.

Los requisitos para donar la vivienda sin pagar IRPF

No basta con haber cumplido los 65 años para beneficiarse de esta ventaja fiscal. El inmueble debe tener la consideración de vivienda habitual conforme a la normativa tributaria.

El artículo 41 bis del Reglamento del IRPF establece, con carácter general, que la vivienda debe haber constituido la residencia habitual del contribuyente durante un periodo continuado de al menos tres años.

Además, existe una circunstancia que conviene conocer: no es imprescindible que el propietario siga viviendo en el inmueble el día de la donación.

La normativa permite aplicar la exención cuando la vivienda haya tenido la consideración de habitual hasta cualquier día de los dos años anteriores a la transmisión. Por tanto, una persona que se haya trasladado a otra residencia también puede beneficiarse de esta ventaja si realiza la donación dentro de ese plazo y cumple el resto de condiciones.

El hijo tendrá que pagar el Impuesto sobre Sucesiones y Donaciones

La principal advertencia fiscal afecta a quien recibe la vivienda. Aunque el progenitor esté exento de IRPF, el hijo que recibe el inmueble debe tributar por el Impuesto sobre Sucesiones y Donaciones, ya que se trata de una adquisición gratuita.

La cantidad que tendrá que pagar dependerá de la comunidad autónoma donde corresponda liquidar el impuesto, así como del valor del inmueble, el parentesco y las circunstancias concretas de la operación.

Por este motivo, las diferencias fiscales pueden ser importantes dependiendo del territorio en el que se realice la donación. Las comunidades autónomas cuentan con sus propias bonificaciones y reducciones para las transmisiones entre padres e hijos.

Otros gastos que hay que tener en cuenta antes de donar una vivienda

La exención del IRPF para los mayores de 65 años tampoco elimina automáticamente todos los gastos asociados a la transmisión.

Entre ellos puede encontrarse la plusvalía municipal, cuando proceda, cuyo pago corresponde generalmente al donatario en las transmisiones gratuitas. También hay que contemplar los gastos de notaría y registro de la propiedad.

Por tanto, antes de donar una vivienda habitual a un hijo conviene calcular el coste fiscal completo de la operación y comprobar las bonificaciones autonómicas disponibles.

La posibilidad de transmitir una vivienda sin pagar IRPF puede representar un ahorro importante para los propietarios mayores de 65 años, pero la operación requiere estudiar tanto la situación del donante como la del beneficiario para evitar sorpresas fiscales.
Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.


Continuar leyendo
OFFICIAL PRESS
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.