Síguenos

PORTADA OFFICIAL PRESS

¿Te jubilarás a los 65 o a los 67? La Seguridad Social fija el requisito definitivo

Publicado

en

Edad de jubilación en España
PEXELS

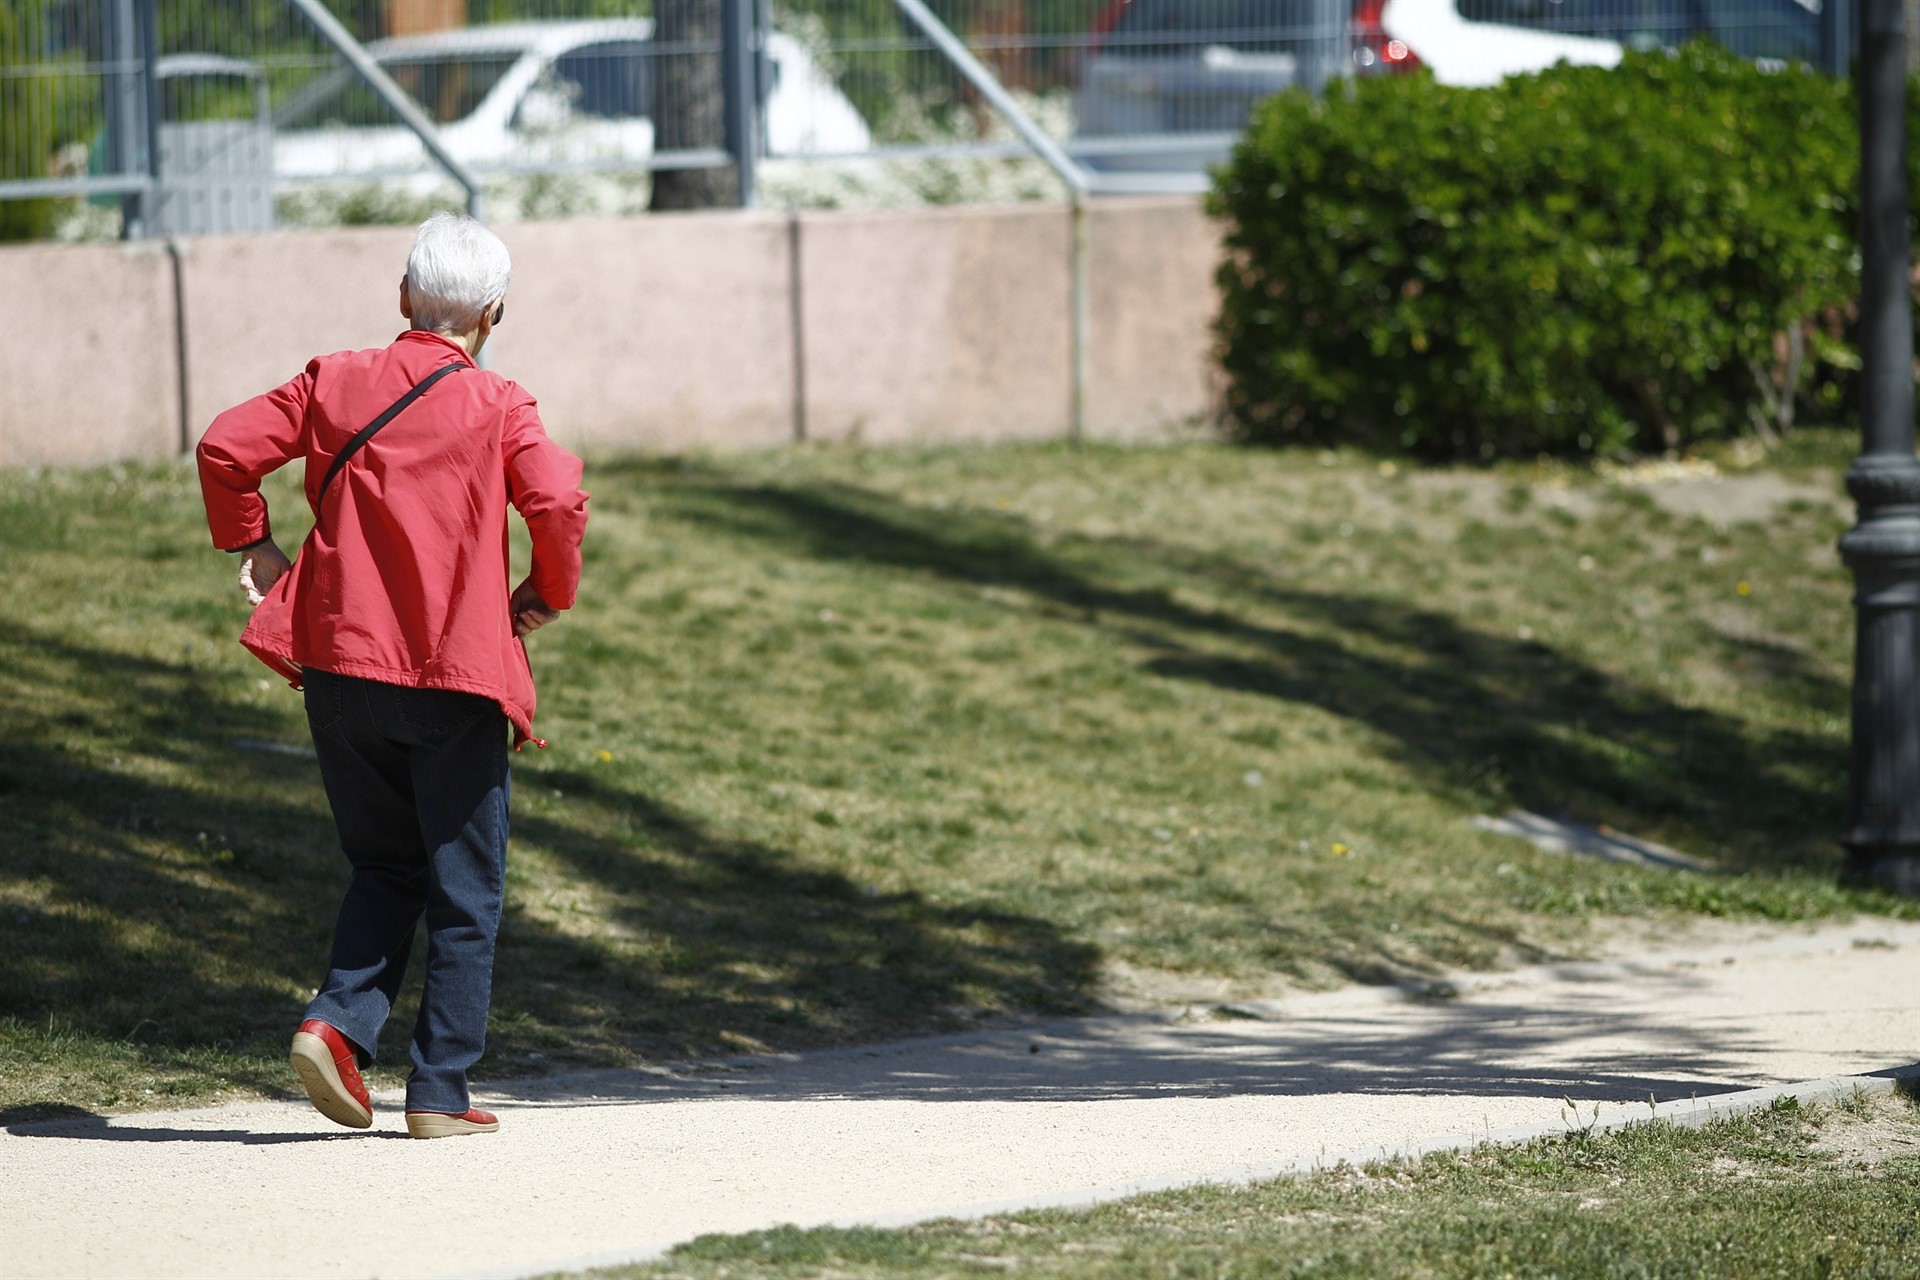
La edad de jubilación en España cambia definitivamente. A partir de 2027, decir adiós al trabajo a los 65 años dejará de ser lo habitual: la Seguridad Social exigirá cumplir nuevos requisitos que obligarán a muchos trabajadores a retrasar su retiro hasta los 67 años.

Este cambio, que forma parte de una reforma iniciada hace más de una década, redefine el sistema: ya no basta con cumplir años, ahora los años cotizados serán la clave para poder jubilarse antes.


La nueva edad de jubilación: 65 o 67 años según lo cotizado

El modelo que entrará en vigor en 2027 establece dos escenarios claros:

  • 67 años de jubilación: para quienes no alcancen los 38 años y 6 meses cotizados
  • 65 años de jubilación: solo para quienes superen ese periodo de cotización

Esto significa que millones de trabajadores tendrán que prolongar su vida laboral, especialmente aquellos con carreras laborales más irregulares.


Por qué cambia la jubilación en España

La reforma del sistema de pensiones responde a varios factores clave:

  • Aumento de la esperanza de vida
  • Envejecimiento de la población
  • Presión sobre el sistema público de pensiones

El objetivo es garantizar la sostenibilidad de la Seguridad Social, adaptando la edad de retiro a la realidad demográfica y económica actual.


Los años cotizados, la clave para jubilarse antes

Con este cambio, la jubilación deja de depender únicamente de la edad. Ahora, lo determinante será la carrera de cotización.

Quienes hayan trabajado de forma continua y acumulen suficientes años podrán mantener la jubilación a los 65. Sin embargo, quienes no lleguen a ese umbral deberán esperar hasta los 67 años para acceder a la pensión completa.


Qué implica para los trabajadores

Este nuevo sistema tendrá un impacto directo en la planificación laboral y financiera:

  • Será más importante cotizar de forma continua
  • Los periodos sin cotización penalizarán más
  • Se necesitará una mayor previsión para la jubilación

Además, muchos trabajadores tendrán que replantearse su edad de retiro real, ya que jubilarse antes podría implicar recortes en la pensión.


Un cambio definitivo en el sistema de pensiones

La reforma culmina en 2027, consolidando un modelo en el que la jubilación a los 65 años pasa a ser una excepción y no la norma.

El mensaje es claro: la edad de jubilación en España ya no es fija, sino que depende del historial laboral de cada persona.

Para muchos, esto supone trabajar más años. Para otros, una oportunidad de mantener su retiro a los 65 si cumplen con los requisitos exigidos.


Conclusión: planificar la jubilación será más importante que nunca

El fin de la jubilación automática a los 65 marca un antes y un después. Entender cómo afectan los años cotizados, anticiparse y planificar el futuro financiero será clave para afrontar este nuevo escenario.

La jubilación cambia, y con ella, la forma en la que millones de trabajadores deberán preparar su retiro.
Advertisement
Click para comentar

Tienes que estar registrado para comentar Acceder

Deja un comentario

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

PORTADA OFFICIAL PRESS

Los mayores de 65 años pueden donar su vivienda a sus hijos sin pagar IRPF, pero Hacienda advierte de un impuesto

Publicado

en

avales jóvenes vivienda Consell

La ley permite transmitir la vivienda habitual mediante una donación sin tributar por la ganancia patrimonial en el IRPF cuando el propietario supera los 65 años. Sin embargo, los hijos que reciben el inmueble sí deben hacer frente al Impuesto sobre Sucesiones y Donaciones y pueden tener otros gastos.

Los mayores de 65 años pueden donar su vivienda habitual a sus hijos sin tener que pagar IRPF por la ganancia patrimonial que genere la operación. Se trata de una ventaja fiscal contemplada en la legislación española que puede facilitar la transmisión de inmuebles dentro de una familia, especialmente en un momento en el que el acceso a la vivienda continúa siendo uno de los principales problemas para los jóvenes.

Sin embargo, esta posibilidad tiene una advertencia importante: que el progenitor esté exento de pagar IRPF no significa que la donación esté libre de impuestos. El hijo que recibe la vivienda debe liquidar el Impuesto sobre Sucesiones y Donaciones (ISD), además de tener en cuenta otros posibles gastos derivados de la operación.

La exención está recogida en el artículo 33.4.b de la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (IRPF), que establece que están exentas las ganancias patrimoniales derivadas de la transmisión de la vivienda habitual por personas mayores de 65 años. El beneficio también se aplica a personas en situación de dependencia severa o gran dependencia.

La donación de una vivienda a los hijos también puede estar exenta de IRPF

Aunque la normativa habla de transmisión de la vivienda habitual, la exención no se limita exclusivamente a las compraventas. También puede aplicarse cuando el propietario decide donar el inmueble a sus hijos.

Así lo confirmó la Dirección General de Tributos en su consulta vinculante V2102-24, de 27 de septiembre de 2024, en la que analizó el caso de una persona mayor de 65 años que pretendía donar su vivienda a su hija.

Hacienda determinó que la donación del inmueble genera, con carácter general, una ganancia o pérdida patrimonial para el propietario. No obstante, si se cumplen los requisitos legales para considerar el inmueble como vivienda habitual y el donante tiene más de 65 años, puede aplicarse la exención del IRPF.

Esto significa que el progenitor no tendrá que tributar por la diferencia entre el valor de adquisición de la vivienda y el valor correspondiente a la transmisión, siempre que la operación cumpla las condiciones establecidas.

Los requisitos para donar la vivienda sin pagar IRPF

No basta con haber cumplido los 65 años para beneficiarse de esta ventaja fiscal. El inmueble debe tener la consideración de vivienda habitual conforme a la normativa tributaria.

El artículo 41 bis del Reglamento del IRPF establece, con carácter general, que la vivienda debe haber constituido la residencia habitual del contribuyente durante un periodo continuado de al menos tres años.

Además, existe una circunstancia que conviene conocer: no es imprescindible que el propietario siga viviendo en el inmueble el día de la donación.

La normativa permite aplicar la exención cuando la vivienda haya tenido la consideración de habitual hasta cualquier día de los dos años anteriores a la transmisión. Por tanto, una persona que se haya trasladado a otra residencia también puede beneficiarse de esta ventaja si realiza la donación dentro de ese plazo y cumple el resto de condiciones.

El hijo tendrá que pagar el Impuesto sobre Sucesiones y Donaciones

La principal advertencia fiscal afecta a quien recibe la vivienda. Aunque el progenitor esté exento de IRPF, el hijo que recibe el inmueble debe tributar por el Impuesto sobre Sucesiones y Donaciones, ya que se trata de una adquisición gratuita.

La cantidad que tendrá que pagar dependerá de la comunidad autónoma donde corresponda liquidar el impuesto, así como del valor del inmueble, el parentesco y las circunstancias concretas de la operación.

Por este motivo, las diferencias fiscales pueden ser importantes dependiendo del territorio en el que se realice la donación. Las comunidades autónomas cuentan con sus propias bonificaciones y reducciones para las transmisiones entre padres e hijos.

Otros gastos que hay que tener en cuenta antes de donar una vivienda

La exención del IRPF para los mayores de 65 años tampoco elimina automáticamente todos los gastos asociados a la transmisión.

Entre ellos puede encontrarse la plusvalía municipal, cuando proceda, cuyo pago corresponde generalmente al donatario en las transmisiones gratuitas. También hay que contemplar los gastos de notaría y registro de la propiedad.

Por tanto, antes de donar una vivienda habitual a un hijo conviene calcular el coste fiscal completo de la operación y comprobar las bonificaciones autonómicas disponibles.

La posibilidad de transmitir una vivienda sin pagar IRPF puede representar un ahorro importante para los propietarios mayores de 65 años, pero la operación requiere estudiar tanto la situación del donante como la del beneficiario para evitar sorpresas fiscales.

Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.


Continuar leyendo
OFFICIAL PRESS
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.