Síguenos

PORTADA OFFICIAL PRESS

‘El Bigotes’ implica a González Pons: «Era otra de las personas con mando en plaza»

Publicado

en

VALÈNCIA, 29 Ene. (EUROPA PRESS) –

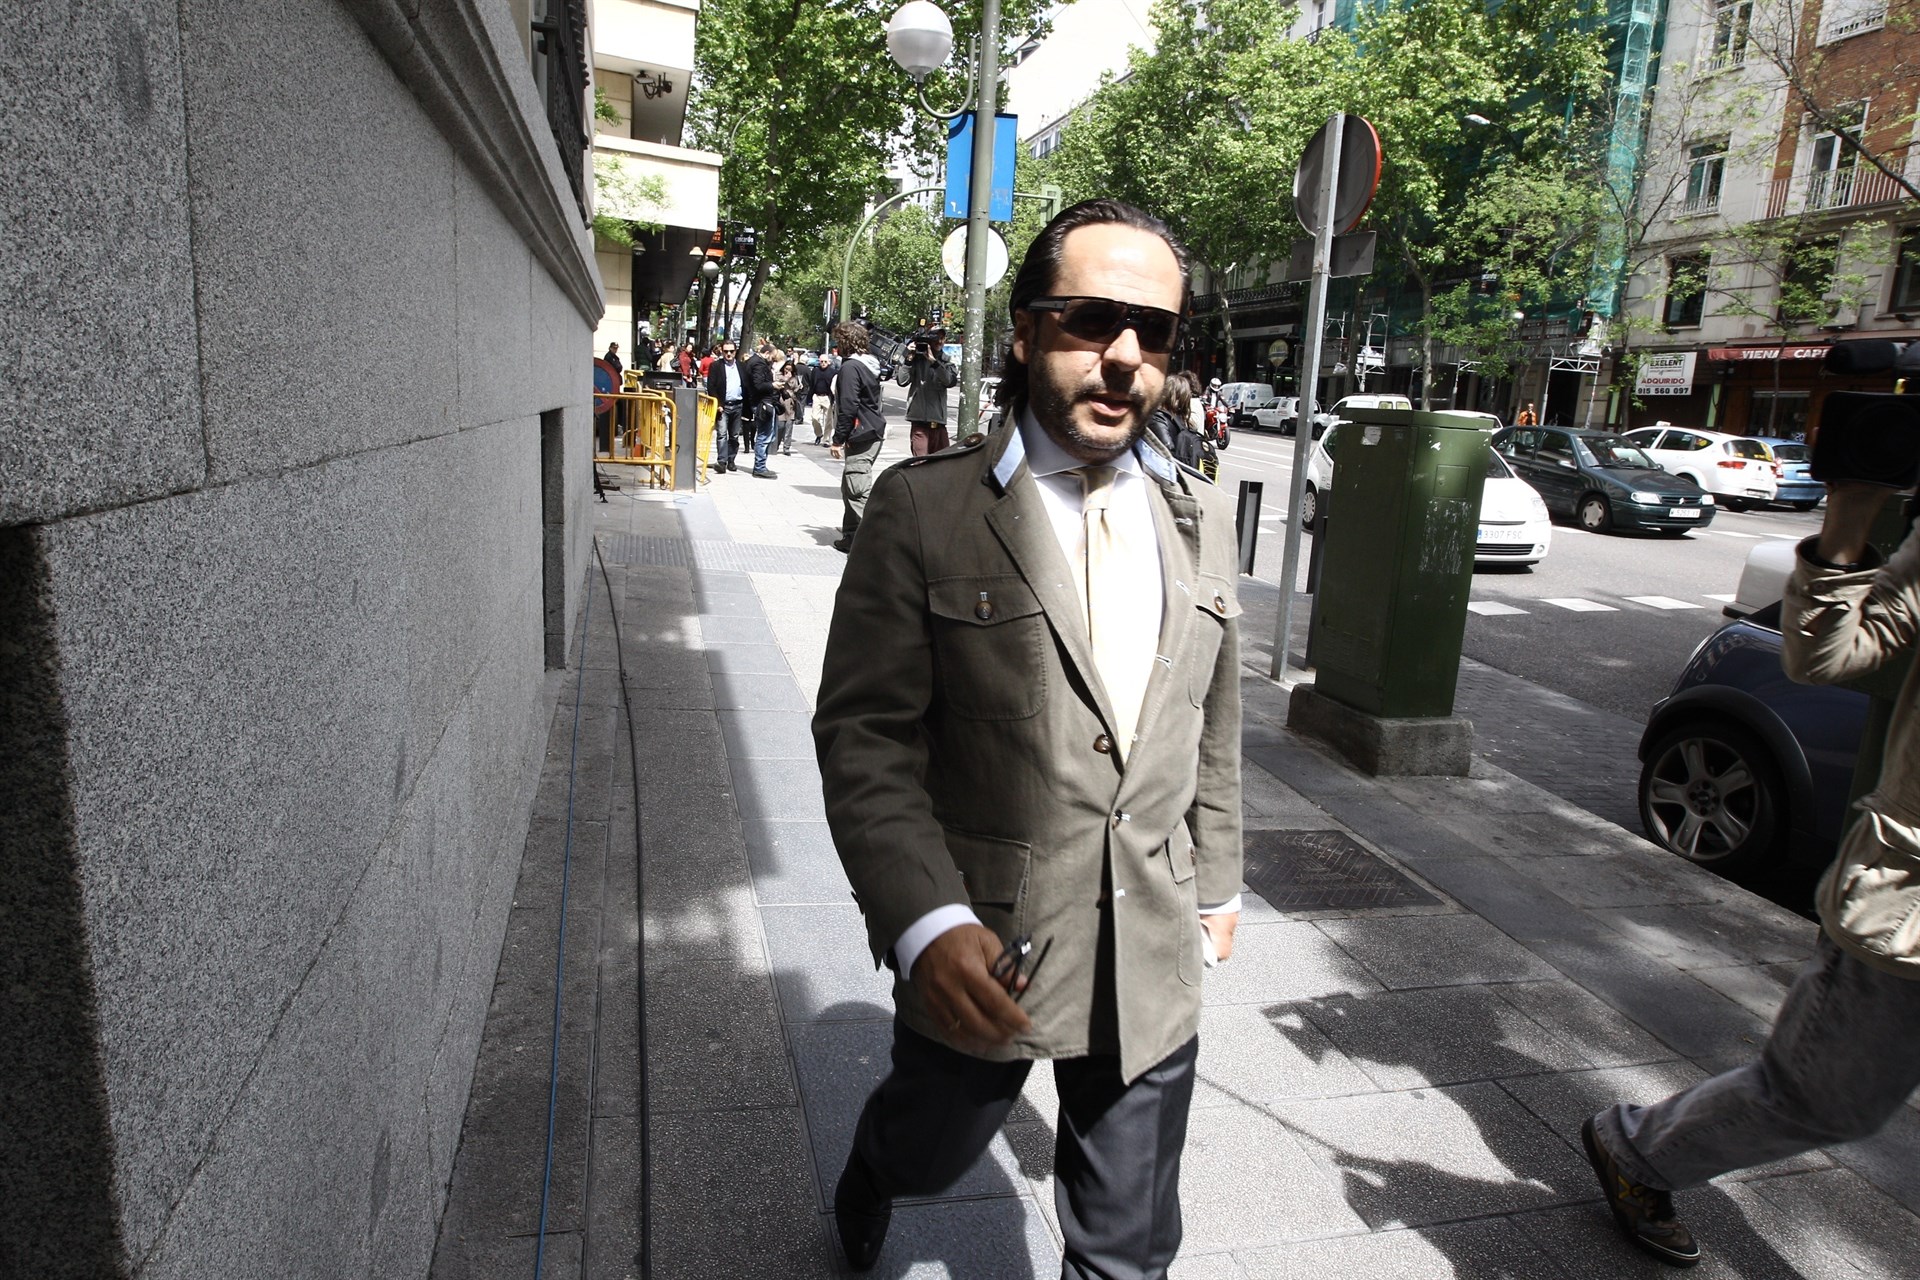
El que fuera gerente de la empresa Orange Market, Álvaro Pérez ‘El Bigotes’, ha implicado al exconseller y portavoz del PP en el Parlamento Europeo, Esteban González Pons, en relación a la financiación del PPCV y en las adjudicaciones a empresas para la construcción del circuito de la Fórmula 1 en València: «Era otra de las personas con mando en plaza».

Así consta en un escrito al que ha tenido acceso Europa Press, presentado este mismo lunes por la defensa de ‘El Bigotes’ en el Juzgado de Instrucción número 17 de València, que investiga la construcción del circuito urbano de F1, aunque redactado el pasado 30 de noviembre, después de comparecer voluntariamente como testigo por dos veces en esta causa.

En el escrito, Pérez, que cumple prisión en la cárcel de Valdemoro, se lamenta de que la instructora no recogió y cortó aclaraciones sobre su primera declaración en relación a «la financiación del partido popular, emisión de facturas, órdenes dadas para su pago, políticos implicados además del señor Camps» –el expresidente de la Generalitat Francisco Camps– y precisa que ha podido comprobar que «jamás» se ha recogido su referencia al propio González Pons.

«Dije que con respecto a los temas de financiación y su participación, además, en la Fórmula 1 era otra de las personas con mando en plaza, de las que el señor Camps estaba enterado del día a día de la gestión de la contratación, de las adjudicaciones y todo lo relacionado con el circuito», al igual que los exvicepresidentes del Consell Vicente Rambla, Juan Cotino y Gerardo Camps.

«Voz y voto»

Según señala Álvaro Pérez en este escrito, «cualquiera de estas personas tenía mando en plaza, voz y voto para decidir con el señor Camps quién tenía que ser beneficiario de todas las adjudicaciones y que todos estos informaban y todos ellos tenían sus proveedores en cuanto quién tenía que realizar las adjudicaciones relacionadas con el circuito».

Asimismo, añade que igual ocurría con «cualquier otro extremo de la propia comunidad autónoma, como es el tema de emisión de facturas para sufragar de forma ilegal las campañas a través de empresarios, extremo que controlaba y dirigía el señor Rambla por instrucción y delegación directa del señor Camps».

‘El Bigotes’, que lamenta la «peripecia» de 23 días en los traslados a la prisión para prestar declaración voluntaria y recalca que presenta el escrito para evitar «malas interpretaciones» y tener que volver a ser enviado al juzgado de València, niega también haber tenido acceso a las declaraciones íntegras del número dos de la trama Gürtel, Pablo Crespo, en esta causa, y por las que se le podría abrir diligencias por presuntos delitos de revelación de secretos.

Álvaro Pérez atribuye el escrito, que rubrica al final de su puño y letra, a que la declaración que prestó en este caso el 15 de noviembre fue «completamente incompleta en cuanto a posibles errores» de transcripción, y subraya que no se le permitió «aclarar y profundizar» sobre aspectos de los que había sido interrogado y que considera que «tienen causa y relación con las diligencias».

En esta línea, se queja de que la magistrada «solamente» le permitió hablar «con lo que estimó oportuno y le interesaba en cuanto a planos, dejando de lado o sin recoger y cortando todas aquellas aclaraciones» que quería hacer sobre la primera declaración. Así, señala: «A medida que incluso iba nombrando a gente que a lo mejor no interesaba que se nombrase era cortado por su señoría y no fue objeto de transcripción» como, por ejemplo, las referencias a González Pons, según ha tenido constancia por las informaciones periodísticas.

Pérez hace hincapié en que en esa declaración no se recoge «la referencia expresamente y conforme reitero por escrito de Don Esteban González Pons al igual que Don Gerardo Camps y el igual que al señor Rambla, al igual que Don Juan Cotino, que era la persona que incluso tenía contacto con el Partido Popular a nivel nacional, conforme se debió transcribir en todas las transcripciones que dictaba su señoría».

Se da la circunstancia de que Francisco Camps ha sido citado a declarar esta misma semana, el 30 de enero, en calidad de investigado ante el juez de la Audiencia Nacional José de la Mata para responder por el contrato adjudicado a Orange Market, empresa de la trama Gürtel, para la instalación del estand de la Comunitat en la edición de Fitur de 2009. Asimismo, esta semana está prevista la declaración de Álvaro Pérez.

Camps está investigado en la Audiencia Nacional en esta pieza número 5 del ‘caso Gürtel’ desde el pasado 17 de diciembre por los presuntos delitos de prevaricación administrativa y fraude a la administración. Este lunes declaró el ex secretario general del PPCV Ricardo Costa, que señaló al exjefe del Consell como la persona que ordenó emitir facturas falsas para contratar con Orange Market.
Advertisement
Click para comentar

Tienes que estar registrado para comentar Acceder

Deja un comentario

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

PORTADA OFFICIAL PRESS

Los mayores de 65 años pueden donar su vivienda a sus hijos sin pagar IRPF, pero Hacienda advierte de un impuesto

Publicado

en

avales jóvenes vivienda Consell

La ley permite transmitir la vivienda habitual mediante una donación sin tributar por la ganancia patrimonial en el IRPF cuando el propietario supera los 65 años. Sin embargo, los hijos que reciben el inmueble sí deben hacer frente al Impuesto sobre Sucesiones y Donaciones y pueden tener otros gastos.

Los mayores de 65 años pueden donar su vivienda habitual a sus hijos sin tener que pagar IRPF por la ganancia patrimonial que genere la operación. Se trata de una ventaja fiscal contemplada en la legislación española que puede facilitar la transmisión de inmuebles dentro de una familia, especialmente en un momento en el que el acceso a la vivienda continúa siendo uno de los principales problemas para los jóvenes.

Sin embargo, esta posibilidad tiene una advertencia importante: que el progenitor esté exento de pagar IRPF no significa que la donación esté libre de impuestos. El hijo que recibe la vivienda debe liquidar el Impuesto sobre Sucesiones y Donaciones (ISD), además de tener en cuenta otros posibles gastos derivados de la operación.

La exención está recogida en el artículo 33.4.b de la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (IRPF), que establece que están exentas las ganancias patrimoniales derivadas de la transmisión de la vivienda habitual por personas mayores de 65 años. El beneficio también se aplica a personas en situación de dependencia severa o gran dependencia.

La donación de una vivienda a los hijos también puede estar exenta de IRPF

Aunque la normativa habla de transmisión de la vivienda habitual, la exención no se limita exclusivamente a las compraventas. También puede aplicarse cuando el propietario decide donar el inmueble a sus hijos.

Así lo confirmó la Dirección General de Tributos en su consulta vinculante V2102-24, de 27 de septiembre de 2024, en la que analizó el caso de una persona mayor de 65 años que pretendía donar su vivienda a su hija.

Hacienda determinó que la donación del inmueble genera, con carácter general, una ganancia o pérdida patrimonial para el propietario. No obstante, si se cumplen los requisitos legales para considerar el inmueble como vivienda habitual y el donante tiene más de 65 años, puede aplicarse la exención del IRPF.

Esto significa que el progenitor no tendrá que tributar por la diferencia entre el valor de adquisición de la vivienda y el valor correspondiente a la transmisión, siempre que la operación cumpla las condiciones establecidas.

Los requisitos para donar la vivienda sin pagar IRPF

No basta con haber cumplido los 65 años para beneficiarse de esta ventaja fiscal. El inmueble debe tener la consideración de vivienda habitual conforme a la normativa tributaria.

El artículo 41 bis del Reglamento del IRPF establece, con carácter general, que la vivienda debe haber constituido la residencia habitual del contribuyente durante un periodo continuado de al menos tres años.

Además, existe una circunstancia que conviene conocer: no es imprescindible que el propietario siga viviendo en el inmueble el día de la donación.

La normativa permite aplicar la exención cuando la vivienda haya tenido la consideración de habitual hasta cualquier día de los dos años anteriores a la transmisión. Por tanto, una persona que se haya trasladado a otra residencia también puede beneficiarse de esta ventaja si realiza la donación dentro de ese plazo y cumple el resto de condiciones.

El hijo tendrá que pagar el Impuesto sobre Sucesiones y Donaciones

La principal advertencia fiscal afecta a quien recibe la vivienda. Aunque el progenitor esté exento de IRPF, el hijo que recibe el inmueble debe tributar por el Impuesto sobre Sucesiones y Donaciones, ya que se trata de una adquisición gratuita.

La cantidad que tendrá que pagar dependerá de la comunidad autónoma donde corresponda liquidar el impuesto, así como del valor del inmueble, el parentesco y las circunstancias concretas de la operación.

Por este motivo, las diferencias fiscales pueden ser importantes dependiendo del territorio en el que se realice la donación. Las comunidades autónomas cuentan con sus propias bonificaciones y reducciones para las transmisiones entre padres e hijos.

Otros gastos que hay que tener en cuenta antes de donar una vivienda

La exención del IRPF para los mayores de 65 años tampoco elimina automáticamente todos los gastos asociados a la transmisión.

Entre ellos puede encontrarse la plusvalía municipal, cuando proceda, cuyo pago corresponde generalmente al donatario en las transmisiones gratuitas. También hay que contemplar los gastos de notaría y registro de la propiedad.

Por tanto, antes de donar una vivienda habitual a un hijo conviene calcular el coste fiscal completo de la operación y comprobar las bonificaciones autonómicas disponibles.

La posibilidad de transmitir una vivienda sin pagar IRPF puede representar un ahorro importante para los propietarios mayores de 65 años, pero la operación requiere estudiar tanto la situación del donante como la del beneficiario para evitar sorpresas fiscales.

Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.


Continuar leyendo
OFFICIAL PRESS
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.