La aeronave se salió de pista al aterrizar, impactó contra viviendas y desató un incendio
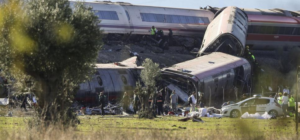
Este miércoles al mediodía, un trágico accidente aéreo dejó dos muertos en Buenos Aires. Un Challenger 300, avión privado propiedad de Jorge Brito, presidente del Club River Plate y propietario del Banco Macro, se salió de la pista mientras intentaba aterrizar en el Aeropuerto de San Fernando.
La aeronave, que había partido de Punta del Este (Uruguay), terminó impactando contra una vivienda cercana al aeropuerto y provocó un incendio que fue grabado por vecinos de la zona. Los ocupantes del avión, identificados como el piloto Martín Fernández Loza, de 44 años, y el copiloto Agustín Orforte, de 35, fallecieron en el acto.
Detalles del accidente: exceso de velocidad y pérdida de control
Según las primeras investigaciones, la aeronave habría ingresado a la pista con exceso de velocidad, y por causas que aún se investigan, no logró detenerse. La Policía de Seguridad Aeroportuaria (PSA) confirmó que el avión sobrepasó el perímetro del aeropuerto, rompió el alambrado y terminó impactando contra una vivienda en las inmediaciones.
Un comunicado oficial de la PSA detalló:
“A las 13:23 horas, la Jefatura de la Unidad Regional Aeroportuaria I del Este notificó que una aeronave identificada con la matrícula LV-GOK siguió de largo durante el aterrizaje, sobrepasó el alambrado perimetral del aeropuerto internacional de San Fernando e impactó contra viviendas vecinas.”
Afortunadamente, los residentes de las casas afectadas fueron evacuados de inmediato, lo que evitó más víctimas fatales.
Rescate y hallazgo de los cuerpos
Tras el accidente, el incendio generado por el impacto fue sofocado por los bomberos, quienes trabajaron intensamente para controlar las llamas. Dentro de los restos de la aeronave, los rescatistas encontraron los cuerpos de los dos tripulantes completamente calcinados, según confirmó la PSA.
Los vídeos grabados por los vecinos del lugar muestran cómo el fuego consumió rápidamente la aeronave, desatando momentos de pánico en la zona.
Jorge Brito, nuevamente golpeado por una tragedia aérea
La avioneta siniestrada pertenece a Jorge Brito, una figura destacada en la élite económica y deportiva de Argentina. Esta tragedia aérea recuerda otro accidente similar ocurrido hace cuatro años, cuando el patriarca de la familia, también llamado Jorge Brito, falleció a los 68 años en un accidente de helicóptero en la provincia de Salta.
En aquel suceso, Brito padre perdió la vida junto con el piloto de la aeronave mientras sobrevolaban el embalse Cabra Corral. La tragedia ocurrió tras un almuerzo con el gobernador salteño, Gustavo Sáenz, y marcó profundamente a la familia.
Investigación en curso
Las autoridades trabajan para esclarecer las causas del accidente. El equipo de investigación revisará las cámaras de seguridad del aeropuerto y tomará declaración a testigos para determinar qué provocó la pérdida de control de la aeronave.
Por ahora, los indicios señalan que el exceso de velocidad y posibles fallos técnicos pudieron jugar un rol clave en la tragedia.
Información en desarrollo
Seguimos ampliando esta noticia con datos adicionales sobre el accidente y su impacto. Mantente atento para recibir actualizaciones y compartir esta información con tus contactos.
Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.
La ley permite transmitir la vivienda habitual mediante una donación sin tributar por la ganancia patrimonial en el IRPF cuando el propietario supera los 65 años. Sin embargo, los hijos que reciben el inmueble sí deben hacer frente al Impuesto sobre Sucesiones y Donaciones y pueden tener otros gastos.
Los mayores de 65 años pueden donar su vivienda habitual a sus hijos sin tener que pagar IRPF por la ganancia patrimonial que genere la operación. Se trata de una ventaja fiscal contemplada en la legislación española que puede facilitar la transmisión de inmuebles dentro de una familia, especialmente en un momento en el que el acceso a la vivienda continúa siendo uno de los principales problemas para los jóvenes.
Sin embargo, esta posibilidad tiene una advertencia importante: que el progenitor esté exento de pagar IRPF no significa que la donación esté libre de impuestos. El hijo que recibe la vivienda debe liquidar el Impuesto sobre Sucesiones y Donaciones (ISD), además de tener en cuenta otros posibles gastos derivados de la operación.
La exención está recogida en el artículo 33.4.b de la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (IRPF), que establece que están exentas las ganancias patrimoniales derivadas de la transmisión de la vivienda habitual por personas mayores de 65 años. El beneficio también se aplica a personas en situación de dependencia severa o gran dependencia.
La donación de una vivienda a los hijos también puede estar exenta de IRPF
Aunque la normativa habla de transmisión de la vivienda habitual, la exención no se limita exclusivamente a las compraventas. También puede aplicarse cuando el propietario decide donar el inmueble a sus hijos.
Así lo confirmó la Dirección General de Tributos en su consulta vinculante V2102-24, de 27 de septiembre de 2024, en la que analizó el caso de una persona mayor de 65 años que pretendía donar su vivienda a su hija.
Hacienda determinó que la donación del inmueble genera, con carácter general, una ganancia o pérdida patrimonial para el propietario. No obstante, si se cumplen los requisitos legales para considerar el inmueble como vivienda habitual y el donante tiene más de 65 años, puede aplicarse la exención del IRPF.
Esto significa que el progenitor no tendrá que tributar por la diferencia entre el valor de adquisición de la vivienda y el valor correspondiente a la transmisión, siempre que la operación cumpla las condiciones establecidas.
Los requisitos para donar la vivienda sin pagar IRPF
No basta con haber cumplido los 65 años para beneficiarse de esta ventaja fiscal. El inmueble debe tener la consideración de vivienda habitual conforme a la normativa tributaria.
El artículo 41 bis del Reglamento del IRPF establece, con carácter general, que la vivienda debe haber constituido la residencia habitual del contribuyente durante un periodo continuado de al menos tres años.
Además, existe una circunstancia que conviene conocer: no es imprescindible que el propietario siga viviendo en el inmueble el día de la donación.
La normativa permite aplicar la exención cuando la vivienda haya tenido la consideración de habitual hasta cualquier día de los dos años anteriores a la transmisión. Por tanto, una persona que se haya trasladado a otra residencia también puede beneficiarse de esta ventaja si realiza la donación dentro de ese plazo y cumple el resto de condiciones.
El hijo tendrá que pagar el Impuesto sobre Sucesiones y Donaciones
La principal advertencia fiscal afecta a quien recibe la vivienda. Aunque el progenitor esté exento de IRPF, el hijo que recibe el inmueble debe tributar por el Impuesto sobre Sucesiones y Donaciones, ya que se trata de una adquisición gratuita.
La cantidad que tendrá que pagar dependerá de la comunidad autónoma donde corresponda liquidar el impuesto, así como del valor del inmueble, el parentesco y las circunstancias concretas de la operación.
Por este motivo, las diferencias fiscales pueden ser importantes dependiendo del territorio en el que se realice la donación. Las comunidades autónomas cuentan con sus propias bonificaciones y reducciones para las transmisiones entre padres e hijos.
Otros gastos que hay que tener en cuenta antes de donar una vivienda
La exención del IRPF para los mayores de 65 años tampoco elimina automáticamente todos los gastos asociados a la transmisión.
Entre ellos puede encontrarse la plusvalía municipal, cuando proceda, cuyo pago corresponde generalmente al donatario en las transmisiones gratuitas. También hay que contemplar los gastos de notaría y registro de la propiedad.
Por tanto, antes de donar una vivienda habitual a un hijo conviene calcular el coste fiscal completo de la operación y comprobar las bonificaciones autonómicas disponibles.
La posibilidad de transmitir una vivienda sin pagar IRPF puede representar un ahorro importante para los propietarios mayores de 65 años, pero la operación requiere estudiar tanto la situación del donante como la del beneficiario para evitar sorpresas fiscales.
Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.





Tienes que estar registrado para comentar Acceder