Síguenos

PORTADA OFFICIAL PRESS

Tablas de cotización de autónomos para 2023

Publicado

en

propuesta cuota autonomos

Aprobadas las tablas de cotización de los autónomos para 2023. Establecerá un sistema de 13 tramos de cotización para que los trabajadores por cuenta propia coticen según sus rendimientos netos.

¿Qué va a cambiar con la nueva cuota de autónomos 2023-2031?

Lo más destacable de la nueva cuota de autónomos es que ya no se podrá elegir la base de cotización que se quiera, sino que se cotizará según la previsión de rendimiento neto anual que realicemos.

En el nuevo sistema existen 15 tramos de cotización y, como hemos dicho, deberemos acogernos a uno de ellos en función de nuestros ingresos:

  • Si ingresamos al mes 1300 euros o menos, la cuota de autónomos se irá reduciendo durante el periodo de 2023 a 2025.
  • Si nuestros ingresos mensuales se encuentran en la franja de los 1301 hasta los 1700 euros, pagaremos lo mismo que hasta ahora.
  • Cuando superemos los 1701 euros mensuales, deberemos abonar más cada año.

Todos los nuevos cambios:

  • Cotizaremos según los rendimientos netos de tu actividad económica.
  • El sistema de cotización se irá incrementando de manera progresiva desde 2023 (año en el que entra en vigor) hasta 2031.
  • A través de la plataforma Import@s, deberemos comunicar nuestra previsión de  rendimientos netos al empezar el año a la Seguridad Social para que esta nos informe sobre nuestra base de cotización y la cuota mensual que deberemos abonar.
  • Podremos cambiar nuestra base de cotización cada dos meses.
  • La cuota de trabajador por cuenta propia incluirá el cese de actividad (ya no será voluntario).
  • La tarifa plana para los nuevos autónomos que cumplan las condiciones seguirá existiendo, pero será diferente.
  • Si un año cotizamos por encima de nuestros ingresos reales, la Seguridad Social nos devolverá la diferencia y, si es al contrario, tendremos que pagar lo que falte (más una sanción, claro).
  • Nos podremos  deducir de manera genérica un 7% de nuestros gastos (o un 3% si somos autónomo societario).
  • Desaparece el tope para los autónomos mayores de 47 años.
  • Los autónomos que en diciembre de 2022 estén cotizando por una base superior podrán seguir haciéndolo aunque sus ingresos sean inferiores.
  • El cese de actividad podrá ser también parcial. En otras palabras, a partir del año que viene, podremos compatibilizar nuestra actividad con el paro del autónomo siempre y cuando nuestra facturación haya caído un 75% (como mínimo) durante dos trimestres.

¿Cuánto sube la cuota de autónomos en 2023?

La respuesta a esta pregunta dependerá de nuestra previsión de ingresos netos. Por eso, lo primero que tenemos que hacer al comienzo de cada año a partir de 2023 será realizar una aproximación de cuánto vamos a ganar (es decir, a los ingresos que tengamos le tenemos que descontar los gastos) entre enero y diciembre.

Nueva cuota mínima

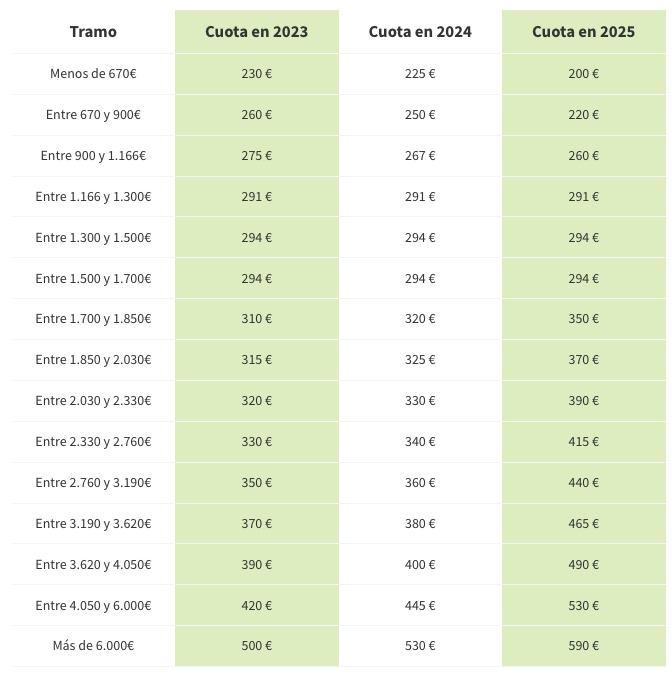
La nueva tabla de cotizaciones -que poco tiene que ver con la lanzada inicialmente por el ministro José Luis Escrivá- está dividida en 15 tramos según los rendimientos netos previstos por el trabajador, que van desde los iguales o inferiores 670 euros mensuales hasta los que superen los 6.000 euros.

Se establece una nueva cuota reducida de 80 euros al mes para todos aquellos trabajadores que inicien una actividad por cuenta propia durante el primer año, prorrogable a otros 12 meses si el autónomo tiene ingresos inferiores al SMI.

Tablas cotización autonómos 2023
Fuente Antena 3

¿Cómo se calcula la nueva cuota de autónomos?

Para calcular el rendimiento mensual por el que debemos cotizar, tendremos que descontarle a nuestros ingresos los gastos que hemos tenido durante el ejercicio de nuestra actividad profesional y las cuotas de autónomo que hemos pagado. Además, a la cantidad que obtengamos tendremos que restarle el 7% (si somos persona física) o el 3% (si somos persona jurídica) en concepto de gastos de imposible justificación. Cuando tengamos obtenido esta cifra, la diviremos por 12 (los meses del año). El resultado que obtengamos es el que tenemos que trasladar a la tabla de cotización para saber en qué tramo nos encontramos y cuánto tendremos que pagar al mes.
 

Advertisement
Click para comentar

Tienes que estar registrado para comentar Acceder

Deja un comentario

Este sitio usa Akismet para reducir el spam. Aprende cómo se procesan los datos de tus comentarios.

PORTADA OFFICIAL PRESS

Los mayores de 65 años pueden donar su vivienda a sus hijos sin pagar IRPF, pero Hacienda advierte de un impuesto

Publicado

en

avales jóvenes vivienda Consell

La ley permite transmitir la vivienda habitual mediante una donación sin tributar por la ganancia patrimonial en el IRPF cuando el propietario supera los 65 años. Sin embargo, los hijos que reciben el inmueble sí deben hacer frente al Impuesto sobre Sucesiones y Donaciones y pueden tener otros gastos.

Los mayores de 65 años pueden donar su vivienda habitual a sus hijos sin tener que pagar IRPF por la ganancia patrimonial que genere la operación. Se trata de una ventaja fiscal contemplada en la legislación española que puede facilitar la transmisión de inmuebles dentro de una familia, especialmente en un momento en el que el acceso a la vivienda continúa siendo uno de los principales problemas para los jóvenes.

Sin embargo, esta posibilidad tiene una advertencia importante: que el progenitor esté exento de pagar IRPF no significa que la donación esté libre de impuestos. El hijo que recibe la vivienda debe liquidar el Impuesto sobre Sucesiones y Donaciones (ISD), además de tener en cuenta otros posibles gastos derivados de la operación.

La exención está recogida en el artículo 33.4.b de la Ley 35/2006 del Impuesto sobre la Renta de las Personas Físicas (IRPF), que establece que están exentas las ganancias patrimoniales derivadas de la transmisión de la vivienda habitual por personas mayores de 65 años. El beneficio también se aplica a personas en situación de dependencia severa o gran dependencia.

La donación de una vivienda a los hijos también puede estar exenta de IRPF

Aunque la normativa habla de transmisión de la vivienda habitual, la exención no se limita exclusivamente a las compraventas. También puede aplicarse cuando el propietario decide donar el inmueble a sus hijos.

Así lo confirmó la Dirección General de Tributos en su consulta vinculante V2102-24, de 27 de septiembre de 2024, en la que analizó el caso de una persona mayor de 65 años que pretendía donar su vivienda a su hija.

Hacienda determinó que la donación del inmueble genera, con carácter general, una ganancia o pérdida patrimonial para el propietario. No obstante, si se cumplen los requisitos legales para considerar el inmueble como vivienda habitual y el donante tiene más de 65 años, puede aplicarse la exención del IRPF.

Esto significa que el progenitor no tendrá que tributar por la diferencia entre el valor de adquisición de la vivienda y el valor correspondiente a la transmisión, siempre que la operación cumpla las condiciones establecidas.

Los requisitos para donar la vivienda sin pagar IRPF

No basta con haber cumplido los 65 años para beneficiarse de esta ventaja fiscal. El inmueble debe tener la consideración de vivienda habitual conforme a la normativa tributaria.

El artículo 41 bis del Reglamento del IRPF establece, con carácter general, que la vivienda debe haber constituido la residencia habitual del contribuyente durante un periodo continuado de al menos tres años.

Además, existe una circunstancia que conviene conocer: no es imprescindible que el propietario siga viviendo en el inmueble el día de la donación.

La normativa permite aplicar la exención cuando la vivienda haya tenido la consideración de habitual hasta cualquier día de los dos años anteriores a la transmisión. Por tanto, una persona que se haya trasladado a otra residencia también puede beneficiarse de esta ventaja si realiza la donación dentro de ese plazo y cumple el resto de condiciones.

El hijo tendrá que pagar el Impuesto sobre Sucesiones y Donaciones

La principal advertencia fiscal afecta a quien recibe la vivienda. Aunque el progenitor esté exento de IRPF, el hijo que recibe el inmueble debe tributar por el Impuesto sobre Sucesiones y Donaciones, ya que se trata de una adquisición gratuita.

La cantidad que tendrá que pagar dependerá de la comunidad autónoma donde corresponda liquidar el impuesto, así como del valor del inmueble, el parentesco y las circunstancias concretas de la operación.

Por este motivo, las diferencias fiscales pueden ser importantes dependiendo del territorio en el que se realice la donación. Las comunidades autónomas cuentan con sus propias bonificaciones y reducciones para las transmisiones entre padres e hijos.

Otros gastos que hay que tener en cuenta antes de donar una vivienda

La exención del IRPF para los mayores de 65 años tampoco elimina automáticamente todos los gastos asociados a la transmisión.

Entre ellos puede encontrarse la plusvalía municipal, cuando proceda, cuyo pago corresponde generalmente al donatario en las transmisiones gratuitas. También hay que contemplar los gastos de notaría y registro de la propiedad.

Por tanto, antes de donar una vivienda habitual a un hijo conviene calcular el coste fiscal completo de la operación y comprobar las bonificaciones autonómicas disponibles.

La posibilidad de transmitir una vivienda sin pagar IRPF puede representar un ahorro importante para los propietarios mayores de 65 años, pero la operación requiere estudiar tanto la situación del donante como la del beneficiario para evitar sorpresas fiscales.

Puedes seguir toda la actualidad visitando Official Press o en nuestras redes sociales: Facebook, Twitter o Instagram y también puedes suscribirte a nuestro canal de WhatsApp.


Continuar leyendo
OFFICIAL PRESS
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como reconocerte cuando vuelves a nuestra web o ayudar a nuestro equipo a comprender qué secciones de la web encuentras más interesantes y útiles.